Vollständiger Zonenplan
Jede Fläche und jedes Regal gehört zu genau einer Zone. Was keiner Zone zugeordnet ist, fehlt am Ende im Bestand.
Bei der Stichtagsinventur wird der gesamte Warenbestand zu einem bestimmten Stichtag körperlich gezählt. Im Einzelhandel heißt das: viele Artikel, wenig Zeit, oft ein geschlossener Markt. Wie der Ablauf gelingt – und wo Software hilft.
Kaufleute müssen ihr Vermögen und damit auch ihre Warenbestände regelmäßig in einem Inventar erfassen (§§ 240, 241 HGB). Bei der Stichtagsinventur geschieht das durch eine körperliche Bestandsaufnahme – zählen, messen, wiegen – bezogen auf einen Stichtag, meist das Ende des Geschäftsjahres. In der Praxis gilt eine zeitnahe Aufnahme innerhalb von zehn Tagen vor oder nach dem Stichtag als üblich (R 5.3 EStR).
Im Einzelhandel ist die Stichtagsinventur besonders anspruchsvoll: Tausende Artikel auf Verkaufsfläche und Lager, Teams aus eigenen Mitarbeitern oder einem Inventurdienstleister und ein enges Zeitfenster. Entscheidend sind deshalb eine gute Vorbereitung, eine lückenlose Zonenaufteilung und eine Erfassung, bei der nichts doppelt gezählt wird oder verloren geht.
Hinweis: Diese Seite erklärt den praktischen Ablauf und ersetzt keine steuerliche Beratung.
Jede Fläche und jedes Regal gehört zu genau einer Zone. Was keiner Zone zugeordnet ist, fehlt am Ende im Bestand.
Der Artikelkatalog aus der Warenwirtschaft wird vorab eingespielt, damit jeder Barcode beim Scannen einem Artikel zugeordnet wird.
Scanner, die offline weiterzählen und jede Erfassung eindeutig kennzeichnen, verhindern Doppelzählungen und Datenverluste.
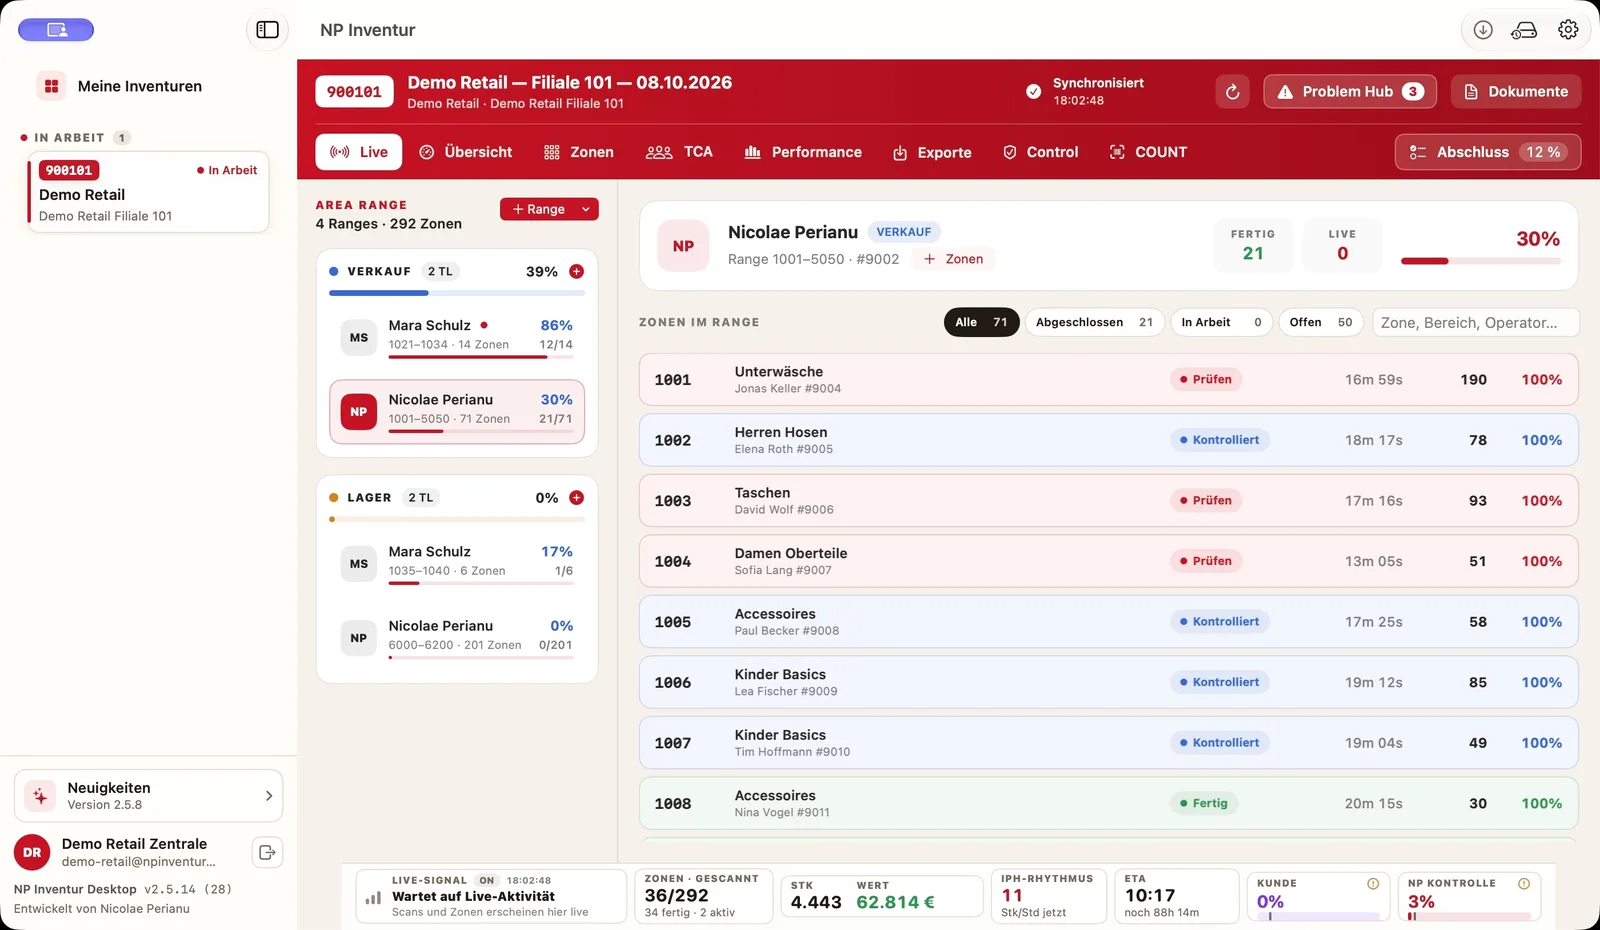
Die Inventurleitung sieht, welche Zonen offen, in Arbeit oder fertig sind, und kann Teams gezielt umsetzen.
Stichproben und Nachzählungen – intern und durch den Kunden – machen das Ergebnis belastbar und nachvollziehbar.
Differenzen klären, Ergebnis exportieren und in die Warenwirtschaft übernehmen – im Format, das das System erwartet.
Bei der Stichtagsinventur wird der Bestand zu einem Stichtag komplett gezählt. Bei der permanenten Inventur wird der Bestand laufend fortgeschrieben und über das Jahr verteilt geprüft.
Bezogen auf den Bilanzstichtag. In der Praxis gilt eine Aufnahme innerhalb von zehn Tagen vor oder nach dem Stichtag als zeitnah (R 5.3 EStR). Für Ihren Fall berät Sie Ihr Steuerberater.
Mit einem vollständigen Zonenplan und einer Erfassung, bei der jede Zählung eindeutig gekennzeichnet ist. In NP Inventur trägt jede Erfassung eine eindeutige ID.
Ja. Die Scanner zählen offline weiter; optional laufen die Scans über den Laptop der Inventurleitung im lokalen WLAN.
Beides ist möglich. NP Inventur wird von Inventurdienstleistern und von Händlern mit eigenen Teams eingesetzt – die Software bleibt dieselbe.